銀行側は勝利に近づいていますが、業界関係者やアナリストによれば、複雑な提案の最終決定には1年近くかかる可能性があります。金融機関が詳細を精査し、規制当局が新しいFRB議長やホワイトハウスによる審査などの複雑な状況を乗り切る必要があるためです。キャピタル・アルファ・パートナーズのマネージング・ディレクター、イアン・カッツ氏は次のように述べています。
「数百ページ、場合によっては数千ページに及ぶ文書が作成されることになるでしょう。」
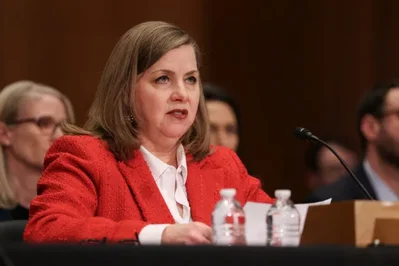
ボウマン氏は当局が迅速に動くと述べましたが、トゥルーイスト・フィナンシャルのアナリストは先週、提案が最終決定されるのは2027年初頭になるとの見通しを示しました。
バーゼル規制は国際的な自己資本基準を導入するもので、銀行が信用リスク、市場リスク、オペレーショナル・リスクに対してどのように資金を配分するかに焦点を当てています。ボウマン氏の前任者であるマイケル・バー氏は2023年7月に最初の草案を発表し、数ヶ月前のシリコンバレー銀行の破綻が自己資本の引き上げを正当化すると主張しました。この規制は、資産1,000億ドルを超える30以上の銀行に影響を与え、一部の大手銀行では最大20%の引き上げになるとされていました。
銀行側はすでに十分な自己資本を保有していると主張し、提訴をちらつかせながら前例のない緩和キャンペーンを展開しました。その結果、多くの議員を味方につけ、規制当局内に亀裂を生じさせることに成功しました。このプロジェクトはトランプ政権に引き継がれ、現政権は概ね業界側に立っています。
新しいバーゼル規制案では、ウォール街のトレーディング大手にとって不利だった、リスクアセットを測定するための2つの厳格な手法のうち、より厳しい方を遵守するという要件など、銀行が嫌悪していた複数の措置が廃止されます。また、クレジットカードなどの手数料ビジネスに対する厳しいオペレーショナル・リスク要件も緩和される見込みです。
FRBはまた、世界で最もリスクが高いとされる米国の主要8行に課されるGSIBサーチャージについても、経済指標の更新や短期資金調達リスクの計算方法の調整を行う予定です。JPモルガン・チェース、バンク・オブ・アメリカ、シティグループ、ゴールドマン・サックス・グループ、そしてモルガン・スタンレーなど、高いサーチャージを課されている銀行が恩恵を受ける可能性があります。
しかし、業界関係者は企業間で大きな差が出る可能性があると警告しています。スティフェル・フィナンシャルのワシントン政策戦略責任者、ブライアン・ガードナー氏は、業界の反応は特定の事業への影響次第だと指摘し、次のように付け加えました。
「すべての巨大銀行が同じというわけではありません。」
新しい草案は政治的な障害に直面する可能性もあります。銀行側には90日間のフィードバック期間が与えられ、規制当局はさらなる変更について共同で合意する必要があります。FRBでは超党派の理事会による採決が必要であり、民主党系の理事が最終案が弱すぎると判断した場合、反対を表明する可能性があります。
また、ジェローム・パウエルFRB議長の後任としてトランプ氏が指名したケビン・ウォーシュ氏の支持も必要となります。ウォーシュ氏は自己資本規制の変更について公の場で立場を明らかにしていませんが、一般的には規制緩和を支持する傾向にあります。さらに、2025年のトランプ大統領令に基づき、最終規則はホワイトハウス予算管理局による審査を受ける必要があり、これが新たな複雑化を招く可能性もあります。