バーゼル銀行監督委員会は、スイスのバーゼルに本拠を置く国際決済銀行(BIS)内に設置されたパネルであり、世界中の規制当局が同様の最低自己資本基準を適用することで、不況時でも銀行が貸倒損失に耐えられるようにすることを目指している。この委員会の「バーゼルIII」基準は、世界金融危機後に合意されたもので、自己資本、レバレッジ、流動性に関する多数の要件が含まれている。2017年に合意された「エンドゲーム」は、その最終段階にあたる。
ボウマン氏の前任者である民主党のマイケル・バー氏が主導した当初の2023年案では、自己資本を16%引き上げることが提案されていた。大手銀行は、この引き上げ幅が最大20%に達する可能性があると反発。業界は、広告キャンペーンや訴訟の示唆を含む前例のないロビー活動を展開し、銀行の資本はすでに十分であり、規制強化は中小企業や経済に打撃を与えると主張した。これを受け、トランプ政権下の規制当局は業界の意向を反映した修正案を提示する運びとなった。
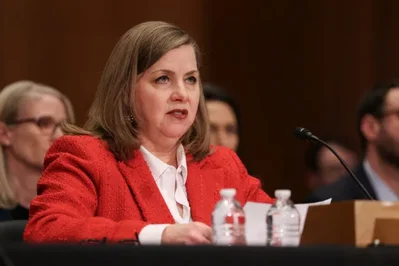
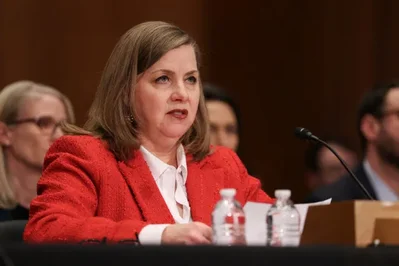
今回の新提案では、信用リスク、市場リスク、オペレーショナル・リスクの評価方法が見直される。ボウマン氏によれば、リスクをより正確に把握しつつ、重複を最小限に抑えるよう要件を適正化するという。また、住宅ローン融資など、規制当局が促進したい低リスク活動については負担を軽減する方針だ。小規模銀行向けには、リスクの新たな標準的測定法が導入され、要件が適度に緩和されることで融資が促進される見込みだ。
さらに、世界的にシステム上重要な銀行(GSIB)に対する上乗せ資本規制についても、経済成長に合わせて計算手法を更新し、銀行の規模をより正確に反映させる計画だ。これにより、ウォール街の最大手銀行の自己資本はわずかに減少する見通しである。しかし、こうした規制緩和の動きには強い批判も出ている。金融危機後の規制形成に関わったエリザベス・ウォーレン上院議員は、今回の変更について次のように警告した。
今回の変更は経済を危険にさらすものである。
また、ブランダイス国際ビジネススクールのスティーブン・チェケッティ教授による研究では、自己資本要件の引き上げが銀行融資の減少に直結したという明確な証拠は見当たらないとされている。FRBは近くこの提案について採決を行い、パブリックコメントを求める予定だが、最終決定までには数ヶ月を要すると見られている。