3月の中国サービス業PMIは52.1に低下し需要の軟化や輸出受注の減少により成長ペースが前月から鈍化した
3月の中国サービス業PMIは52.1となり、33カ月ぶりの高水準を記録した前月の56.7から低下した。需要の軟化や海外受注の減少が成長の重石となったほか、雇用も過去6カ月で最も速いペースで減少している。中東情勢の緊迫化による世界貿易への不透明感はあるが、先行きに対する企業の景況感は引き続き堅調なプラス圏を維持した。

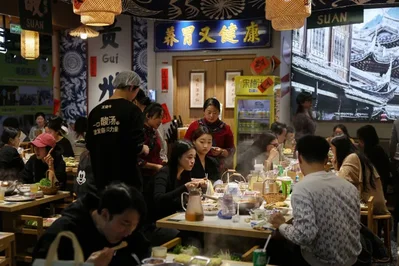
中国の3月のサービス部門の活動は、需要の軟化と海外受注の減少により、前月の33カ月ぶりの高水準から成長が鈍化したことが3日に発表された民間調査で明らかになりました。S&Pグローバルがまとめたレーティングドッグ中国汎用サービス購買担当者景気指数(PMI)は、2月の56.7から3月は52.1に低下しましたが、景気の拡大と縮小の境目である50は引き続き上回っています。この結果は、今週初めに発表された公式調査でサービス活動がわずかに上昇したこととは対照的ですが、これは2つの調査の対象サンプルが異なることが一因とみられます。
中国経済は、AI関連技術の需要に支えられた輸出の急増、工業生産の加速、小売売上高や投資の回復により、年初は堅調なスタートを切りました。しかし、中東での紛争激化が世界の貿易とエネルギー市場を揺るがしており、世界第2位の経済大国である中国の先行きに不透明感を与えています。INGグループの中華圏担当チーフエコノミスト、リン・ソン氏は今週のリサーチノートで次のように述べています。
中国はイランの紛争による短期的混乱に耐えうる比較的良好な立場にありますが、エネルギー価格の上昇や配送の混乱が持続または悪化すれば、今後数カ月で圧力が強まる可能性があります。
新規事業の拡大ペースは2025年4月以来の低水準となり、新規輸出受注は前月の増加から3月は減少に転じました。サービス企業は、退職や欠員の未補充、構造調整を理由に、過去6カ月で最も速いペースで人員削減を行いました。3月のサービス部門の平均投入コストは、燃料、原材料、人件費の上昇により引き続き上昇し、サブ指数は2月の50.9に対して50.7となりました。コスト圧力の緩やかな上昇により、サービス提供者は販売を支えるために価格を引き下げることができました。
今後1年間のビジネスセンチメントは依然としてプラスを維持していますが、2月からはわずかに低下しています。製造業とサービス業の両方を含む総合産出指数は、2月の55.4から3月は51.5に低下しました。