中東情勢の緊迫化による原油高が米株式市場の重荷となり来週発表されるCPI統計と利下げ見通しに注目が集まる
中東での軍事衝突による原油価格の上昇が米株式市場の重荷となっており、来週発表される2月の消費者物価指数に投資家の関心が集まっています。エネルギー価格の上昇がインフレを押し上げれば、FRBによる年内の利下げ観測がさらに後退するとの懸念が強まっており、市場は地政学リスクと経済指標の両面から慎重な姿勢です。

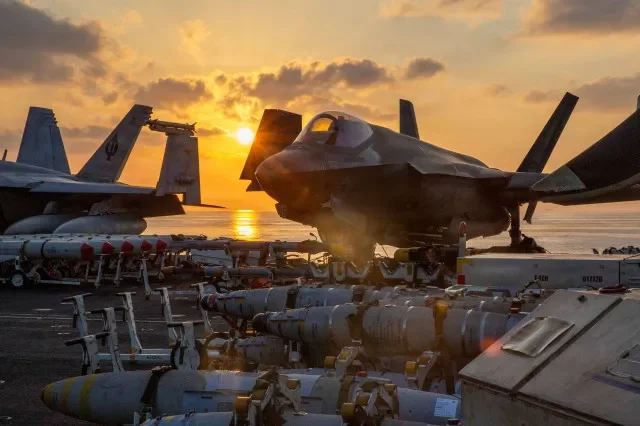
投資家は来週、中東情勢の緊迫化がエネルギー供給にどのような混乱をもたらすか、そして新たに発表されるインフレデータが市場にどのような影響を与えるかを注視している。アメリカ合衆国とイスラエルによるイランへの軍事作戦は木曜日に6日目を迎え、原油価格の急騰が資産全体のボラティリティを主導する展開となった。米国株は中東情勢の悪化を受けて激しく変動し、S&P500種株価指数は木曜時点で週間0.7%下落している。
市場関係者は、重大な地政学的リスクの後に株式が反発するという歴史的な傾向と、現在のイラン情勢の不透明感との間でバランスを探っている。チェリー・レーン・インベストメンツのパートナー、リック・メックラー氏は現在の状況を次のように分析した。
これは非常に大きな出来事であり、どこに向かっているのか非常に不透明であるため、ある程度、投資家は売り手でも買い手でもない状態に置かれています。
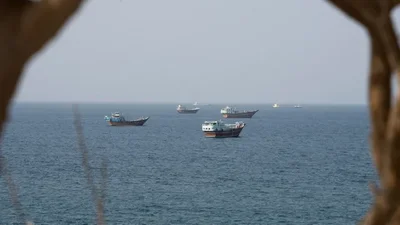
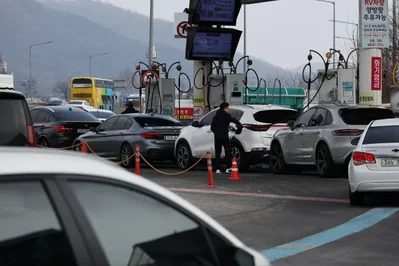
市場の最大の懸念事項の一つは、紛争に起因するエネルギー価格の急騰がインフレや経済活動に及ぼす影響である。世界の石油および液化天然ガスの供給量の約5分の1が通過する主要な動脈、ホルムズ海峡の航行が麻痺している。ブレント原油は木曜日に1バレル85ドルに達し、週末の攻撃前の70ドルから大幅に上昇した。ステート・ストリート・インベストメント・マネジメントのチーフ・投資ストラテジスト、マイケル・アローン氏は、原油価格がリスク資産の行方を占う重要な指標になると指摘している。
原油価格が1バレル100ドルを突破すれば、市場をさらに動揺させる心理的な節目となるでしょう。
週間での下落にもかかわらず、S&P500は1月下旬に記録した史上最高値からわずか2%強の水準にとどまっている。堅調な経済背景と今年の力強い企業利益成長への期待が、人工知能(AI)関連の変動やプライベート・クレジットへの懸念を打ち消し、株式市場の楽観論を支えている。モーニングスター・ウェルスのチーフ・マルチアセット・ストラテジスト、ドミニク・パッパラルド氏は次のように述べた。
来週にかけて、中東の動向は事実上すべての金融市場を動かすことになるでしょう。
来週水曜日に発表される2月の消費者物価指数(CPI)も市場の注目を集めている。ロイターの調査によると、2月のCPIは前月比0.2%の上昇が見込まれている。投資家は、今回のデータが中東紛争の影響をほとんど受けていない期間のものであるため、落ち着いた内容であれば限定的な反応にとどめる可能性がある。しかし、予想外のインフレ急騰は深刻な問題となり得る。アローン氏は次のように警告した。
来週のインフレデータが予想を上回れば、インフレ期待の高まりに対する懸念がさらに強まり、市場にとって悪材料となる可能性があります。
エネルギー価格の上昇に伴うインフレ懸念により、投資家は連邦準備制度理事会(FRB)の次回の利下げ時期の予想を後退させている。CMEフェドウォッチによると、6月の会合で少なくとも0.25%の利下げが行われる確率は約32%となり、1週間前の47%から大幅に低下した。パッパラルド氏は今後の利下げ見通しについて次のように語った。
エネルギー価格の上昇がインフレ懸念を煽り続けるようであれば、FRBが2026年に予測されている2回の利下げを実施することははるかに困難になるでしょう。