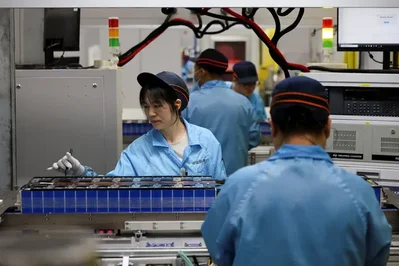
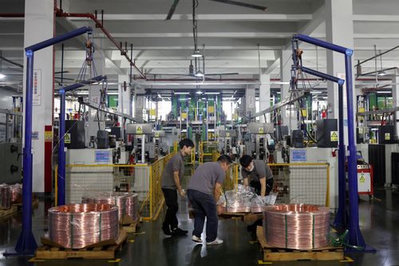
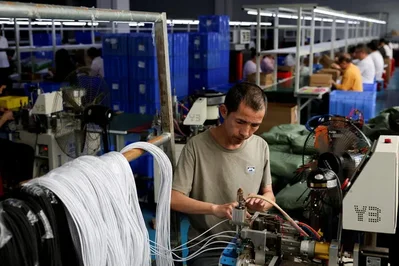
RatingDogの調査によると、新規受注は3月に10カ月連続で増加した。新規輸出業務も増加したが、そのペースは2月から鈍化している。生産は4カ月連続で増加し、2026年第1四半期全体としての生産の伸びは、2024年第4四半期以来の速さとなった。
特筆すべき点として、コスト圧力が大幅に強まっている。RatingDogの創設者であるヤオ・ユー氏は次のように指摘した。
インフレ圧力は中東での紛争を背景に急激に高まった。
投入コストは2022年3月以来の最高速で上昇し、産出価格もメーカーが高コストを転嫁したため、4年ぶりの速いペースで上昇した。中国中央銀行のアドバイザーは、中東紛争に起因する輸入インフレが中国経済に圧力をかけるとの見方を示しており、政策立案者は成長の鈍化とインフレの上昇という両面への対応を迫られている。
また、3月にはサプライチェーンの緊張も激化した。サプライヤーの納期は5カ月ぶりに延び、2022年12月以来の長期化を記録した。企業は、混乱や不安定な原材料価格、サプライヤーの能力不足を遅延の理由に挙げている。
一方で、雇用は受注残の増加に対応して拡大ペースを速めた。手持ち受注は2カ月連続で増加し、昨年9月以来の速いペースとなった。購買活動も3カ月連続で拡大したが、2月に比べると緩やかだった。完成品の在庫は、既存の在庫から注文に対応する動きがあったため減少した。
製造業者は、需要の強化や設備投資、政府の支援策への期待から、今後1年間の生産について楽観的な見方を維持している。しかし、コストの上昇や納期の長期化に直面する中で、信頼感は2月の最近のピークからは軟化している。経済学者は、世界最大の製造拠点であり数億人を雇用する中国への投入コストのショックは、すでに薄い利益率をさらに圧迫する恐れがあると警告している。ただし、中国はアジアやヨーロッパの多くの国々に比べれば、この危機に対してより強固な耐性を持っているとも付け加えた。