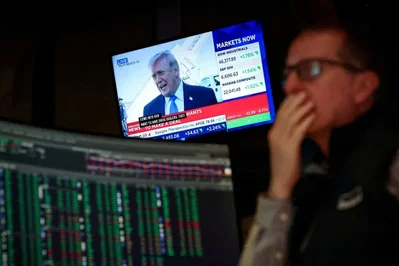
ニューヨーク株は続伸しトランプ大統領によるイラン戦争早期終結への言及を受け終盤に買い戻しが優勢となった
9日の米株式市場は主要3指数が揃って続伸した。序盤は原油高によるインフレ懸念で売りが先行したが、トランプ大統領がイランとの戦争が予想より早く終結する可能性を示唆したことで引けにかけて急速に買い戻された。エヌビディアなどの半導体株が堅調だった一方、スタグフレーションへの警戒感から銀行や住宅株は軟調な推移となった。

週明け9日のニューヨーク株式市場は、急落から一転して終盤に買い戻しが入り、主要3指数が揃って上昇して取引を終えました。米国のドナルド・トランプ大統領が、イスラエルとイランの間の紛争が予想よりも早く終結する可能性を示唆したことが、投資家心理を改善させました。
取引序盤、エネルギー価格の上昇がインフレ懸念を煽り、株価は大幅に下落していました。紛争開始から10日が経過し、ホルムズ海峡の封鎖や輸送の混乱による供給不安から、ブレント原油などの原油価格は2022年中盤以来の高水準を記録しました。エネルギー価格の高騰は、生活コストの増大に苦しむ米国の消費者にとって、さらなるインフレ圧力となるリスクを孕んでいます。
CFRAリサーチのチーフ・投資ストラテジスト、サム・ストーバル氏は、市場のボラティリティについて次のように述べています。 >紛争の継続期間やホルムズ海峡の封鎖がいつまで続くかについては、依然として極めて大きな不確実性が存在しています。
また、ストーバル氏は、今日の価格変動の逆転は、投資家が株式市場に再び参入する機会を伺っていることを示していると指摘しました。市場では、エネルギー価格の上昇と先週金曜日の予想を下回る雇用統計を背景に、経済成長の停滞とインフレが同時に進行するスタグフレーションへの懸念も浮上しています。これは、物価の安定と完全雇用という二つの責務を担う米連邦準備制度理事会(FRB)にとって、難しい判断を迫る状況です。
ダコタ・ウェルスのシニア・ポートフォリオ・マネージャー、ロバート・パブリック氏は、現状を以下のように分析しています。 >弱い雇用統計とエネルギー価格の上昇は、スタグフレーションの可能性を示唆しており、連邦準備制度理事会は非常に困難な立場に追い込まれるでしょう。
個別銘柄では、フィラデルフィア半導体指数が市場を牽引しました。特に、サンディスク・コーポレーション、ブロードコム、そしてエヌビディアといった半導体大手が堅調な伸びを見せました。一方で、住宅建設株や銀行株は大幅な下落を記録しました。
暫定値によると、S&P 500種指数は56.22ポイント(0.83%)高の6,796.24、ナスダック総合指数は309.13ポイント(1.38%)高の22,696.81、ダウ工業株30種平均は240.91ポイント(0.51%)高の47,742.46で終了しました。今週後半には、労働省の消費者物価指数(CPI)や、商務省が発表する第4四半期GDPの改定値、個人消費支出(PCE)統計など、市場を動かす可能性のある重要な経済指標の発表が控えています。