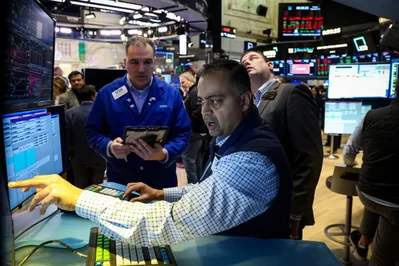
10日の米株式市場はまちまちの展開も週間ベースでは昨年11月以来となる大幅な上昇率を記録して取引を終えた
10日の米株式市場は中東情勢を注視しつつまちまちの展開となりました。CPIはエネルギー価格高騰で約4年ぶりの伸びを記録しましたが、ハイテク株が支えとなりナスダックは小幅に上昇しました。主要3指数は週ベースで昨年11月以来の大きな上昇率を記録しており、投資家の関心は来週から本格化する決算発表へと移っています。

10日のニューヨーク株式市場は、中東での和平交渉の行方を注視する中でまちまちの展開となりました。投資家は週末を控えて慎重な姿勢を見せたものの、週足では主要3指数ともに11月以来の大きな上昇率を記録する見通しです。
ダウ工業株30種平均は前日比274.88ドル(0.57%)安の47,912.20ドル、S&P500種株価指数は11.41ポイント(0.17%)安の6,813.24ポイントで終了しました。一方、ハイテク株比率の高いナスダック総合指数は46.00ポイント(0.20%)高の22,868.84ポイントと、プラス圏を維持しました。
市場の関心は依然として地政学リスクに集中しています。米国のドナルド・トランプ大統領によるイランへの強硬な発言や、イスラエルとレバノンの間で続く緊張状態が、投資心理に影を落としています。イランはレバノンでの停戦や資産凍結の解除を条件に、ホルムズ海峡の封鎖を続けています。
インガルス&スナイダーのシニア・ポートフォリオ・ストラテジスト、ティム・グリスキー氏は市場環境について次のように述べています。
地政学リスクが中心となっており、見出しと市場を支配し続けています。
市場が注目しているのはファンダメンタルズではなく、多くの未知数に対する恐怖が広がっています。
経済指標では、労働省が発表した消費者物価指数(CPI)が、エネルギー価格の急騰を受けて約4年ぶりの大幅な伸びを記録しました。ガソリン価格が21.2%急騰したことが主な要因です。一方で、食品とエネルギーを除いたコアCPIは市場予想を下回る落ち着きを見せました。しかし、ウエスト・テキサス・オイルなどの原油価格高騰による影響は、今後数ヶ月にわたって深刻化する可能性があります。
個別銘柄では、半導体セクターが好調を維持しました。ブロードコムが5.3%高、エヌビディアが2.6%高となり、チップメーカー各社が指数を支えました。また、台湾のTSMC(台湾積体電路製造)は第1四半期の売上高が予想を上回り、1.8%上昇しました。さらに、コアウェーブはアンソロピック社との複数年にわたる契約締結を発表し、12.8%の急伸を見せました。
一方で、来週からの決算発表シーズンを前に金融株は軟調に推移しました。グリスキー氏は決算への期待について次のように語っています。
決算シーズンによって、少なくとも一部の話題が企業業績という、本来の株式市場のあり方に立ち返ることを期待しています。
ミシガン大学が発表した消費者態度指数は、今月に入り過去最低水準まで落ち込んでおり、インフレへの警戒感と景気先行きへの不安が浮き彫りとなっています。