中東情勢の悪化に伴うインフレ圧力の増大で世界的な利上げ観測が強まり米株式市場のボラティリティが大幅に上昇
中東のエネルギー危機を背景としたインフレ圧力への警戒感から、世界的に利上げ観測が強まり、19日の米株式市場は不安定な値動きの中で下落しました。次期Fed議長のケビン・ウォルシュ氏による利上げの可能性も浮上しています。一方、流動性確保の動きから金価格が急落し、原油価格は高止まりするなど市場の混乱が続いています。

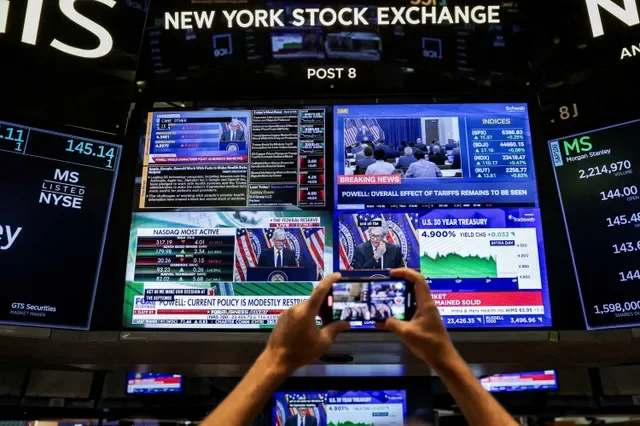
世界的な利上げへの警戒感から、3月19日の金融市場は激しいボラティリティに見舞われました。中東のエネルギー危機に伴うインフレ圧力に対抗するため、投資家は世界的な金利上昇を本格的に織り込み始めています。特にアメリカ合衆国では、次期連邦準備制度理事会(FRB)議長に指名されているケビン・ウォーシュ氏の最初の政策決定が、市場が切望していた利下げではなく、利上げになる可能性が高まっています。
中東情勢の緊迫化はエネルギー供給に深刻な影響を及ぼしています。トランプ政権はイスラエルに対し、危機のさらなる悪化を避けるためイランのエネルギー施設への攻撃を繰り返さないよう求めています。しかし、すでに供給網への打撃は現実のものとなっており、カタール・エナジーのCEOは次のように警告しています。
イランの攻撃により、カタールのLNG生産能力の17%が最大5年間にわたって失われた。
この事態を受け、カタールからの供給不安が市場に広がっています。株式市場では世界的に売りが加速し、アジア市場では日本、インド、韓国の主要指数が3%以上下落しました。欧州でもイギリスやドイツのベンチマークが2%を超える下げを記録しました。
個別銘柄では、エネルギー関連のベーカー・ヒューズ・カンパニーが5.6%上昇し、シェブロン・コーポレーションも1.4%上昇するなど、エネルギーセクターが唯一の支えとなりました。一方で、産金大手のニューモント・コーポレーションは7%安、半導体大手のマイクロン・テクノロジーは4%安と、厳しい売りを浴びています。
外国為替市場では、他国の中央銀行がタカ派に転じたことで米ドルが急落しました。債券市場では米国の2年債利回りが3.90%まで上昇し、イールドカーブのフラット化が顕著になっています。また、金価格は歴史的な急落を見せており、今週だけで8%、今月は13%の下落となる見通しです。これは、流動性を求める投資家による換金売りが加速していることが背景にあります。
政策面では、市場の圧力と原油価格の高騰を受け、スコット・ベセント米財務長官がイラン産原油への制裁解除の可能性を示唆しました。これは、先週行われたロシア産原油に対する制限緩和に続く動きです。
今後の注目材料としては、ニュージーランドの貿易収支、台湾の輸出統計、中国の金利決定、そしてカナダの小売売上高などが控えており、市場の不透明感は当面続く見通しです。