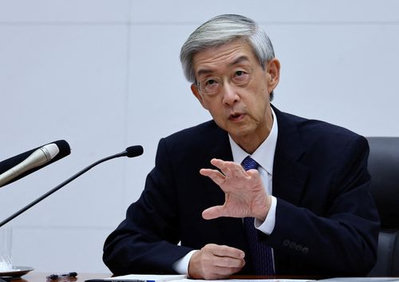
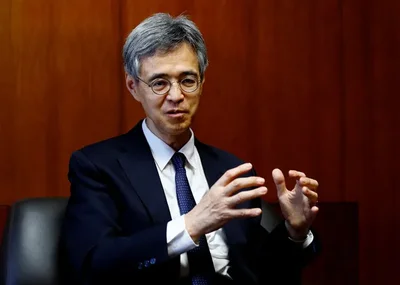
高田氏によれば、昨年12月に日銀が利上げを決定した後も企業の投資意欲は衰えていない。実質的な借り入れコストが大幅なマイナス圏にあることが、幅広い業種での融資を促進しているという。同氏は、経済を冷やしも熱もしない「中立金利」の推定は困難であるとし、特定の水準を目指すよりも、海外情勢や国内の金融環境を見極めながら段階的に金利を引き上げる手法が適当であるとの考えを示した。
講演後に行われた記者会見で、利上げのペースや到達点については今後の経済情勢次第であると述べ、次回の政策決定会合に向けた姿勢を明らかにした。
3月や4月に利上げを提案し続けるかどうかについては、その時々の経済情勢に基づいて判断したい。
日銀は昨年12月に短期政策金利を30年ぶりの高水準となる0.75%に引き上げた。1月の会合では現状維持を決定し、高田氏が提案した1.0%への追加利上げ案は退けられた。また、日銀は長年の大規模な金融緩和で膨らんだバランスシートを縮小するため、2024年から国債買い入れの減額を進めており、今年6月にはその計画の中間評価を行う予定となっている。
債券市場のストラテジストとしての経歴を持つ高田氏は、国債買い入れの減額プロセスは時間をかけて慎重に進めるべきだと主張した。同氏は、超長期の日本国債(JGB)に対する需要減退などの構造変化に注意を払う必要があると述べている。
金融政策の正常化の過程においては、市場参加者が求めるリスクプレミアムを大幅に上回るような市場の変動を避けることが望ましい。
高田氏は、市場が極端に変動する例外的なケースにおいては、臨時国債買い入れオペなどの措置を講じる準備を整えておくべきだとの考えを示した。