銀市場が6年連続の構造的な供給不足に直面しており、在庫の取り崩しに伴う流動性逼迫のリスクが浮上している
シルバー・インスティテュートの最新調査によると、銀市場は6年連続の構造的な供給不足に陥る見通しです。2026年の不足幅は4630万オンスに拡大すると予測され、在庫の取り崩しが続くことで市場の流動性が逼迫するリスクが改めて指摘されています。工業用需要が減少する一方で、コインや地金への投資需要は大幅に増加する見込みです。

シルバー市場は、6年連続の構造的不足に直面している。シルバー・インスティテュートとコンサルティング会社メタルズ・フォーカスが発表した最新の調査によると、2021年以降、在庫から7億6,200万トロイオンスが取り崩されており、需要予測が弱まっているにもかかわらず、再び流動性不足(スクイーズ)が発生するリスクが高まっている。
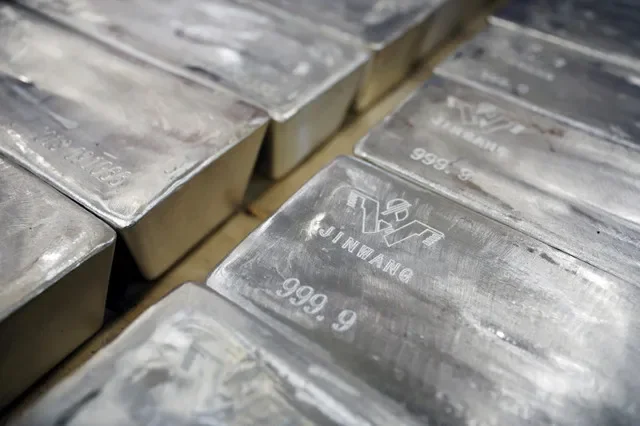
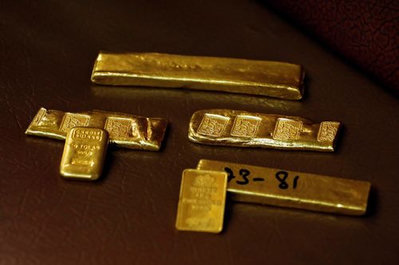
宝飾品、電子機器、電気自動車、太陽光パネル、そして投資用として利用される銀の価格は、2025年に147%急騰した後、2026年1月には1オンスあたり121.6ドルの史上最高値を記録した。その後、熱狂的な個人買いが落ち着いたことで、現在はピーク時から35%下落している。2025年の高騰の背景には、米国の在庫や銀を裏付けとする上場投資信託(ETP)への数ヶ月にわたる流入と、物理的需要の急増があった。これにより、2025年10月には指標となる英国のロンドン市場で流動性不足が引き起こされた。
その後、金属が米国から戻り、ETPからの流出やインドの需要減退により流動性は改善した。ロンドンのリース料もおおむね正常化しているが、メタルズ・フォーカスのマネージング・ディレクター、フィリップ・ニューマン氏は、年内に再び流動性不足が起こるリスクを指摘している。
価格の変動性が高まり、インドの需要が活発化し、特にロンドンに金属を保管するETPへの流入が重なれば、再びシルバー・スクイーズの条件が整い、米国からのさらなる流出が必要になるだろう。
メタルズ・フォーカスの推計によると、3月末時点でロンドンの保管庫に保有されている8億8,400万オンスの銀のうち、ETPに関連付けられておらず、流動性を支えるために利用可能な分は28%に達している。これは2025年1月以来の最高水準であり、10月のスクイーズを招いた9月の過去最低値17%から上昇している。
2026年の世界的な銀市場の供給不足は、2025年の4,030万オンスから4,630万オンスへと拡大する見通しだ。産業用および宝飾品の消費低迷により、総需要は2%減少すると予測されているが、コインや地金の需要増がその一部を相殺する形となる。
産業用の銀加工は、イランでの戦争による世界経済への打撃がさらなる下押し要因となり、3%減の4年ぶり低水準となる見込みだ。一方で、コインと地金の需要は、米国での買い戻しに支えられ、18%増加すると見られている。
供給面では、世界全体の供給量が2%減少すると予測されている。これは、2025年後半に急増した生産者ヘッジが正常化することを反映している。2026年の供給内訳は、鉱山生産が8億4,410万オンス、リサイクルが2億1,130万オンス、ネットヘッジ供給が1,000万オンス、公的部門の売却が100万オンスで、合計10億6,640万オンスとなる見込みだ。対する需要は、産業用が6億3,960万オンス、宝飾品が1億5,940万オンス、コイン・地金が2億5,760万オンスなどで、合計11億1,260万オンスに達すると予測されている。