中国当局によるレッドチップ企業の上場審査厳格化により香港市場のIPO計画に遅れや中止の影響が出る見通し
中国当局は海外登記のレッドチップ企業に対し、香港上場前に登記地を中国本土に戻すよう求めています。この構造変更には多額の費用と半年以上の期間を要するため、多くのIPO計画が大幅に遅延したり中止に追い込まれたりする可能性があります。外資系投資家の柔軟性が低下し、市場への資金流入にも影響が及ぶと懸念されています。

中国当局が、本土以外で法人化された中国企業(いわゆる「レッドチップ」企業)による香港での上場計画に対し、監視の目を強めている。銀行家や弁護士らによると、この動きは短期的には香港の豊富な新規株式公開(IPO)パイプラインに大きな影響を及ぼす可能性がある。当局は一部のレッドチップ企業に対し、上場前に本拠地を中国国内に戻すよう指導しており、中国証券監督管理委員会(CSRC)もこうした構造解消の動きを認めている。
専門家によれば、本拠地の変更には多額のコストと時間を要するため、一部のIPO計画が少なくとも6ヶ月は遅れる見通しだ。場合によっては、上場計画そのものを断念せざるを得ない企業も現れるとみられている。また、海外投資家からの関心低下も懸念されている。香港証券・先物専門家協会の評議員、ケニー・ハウ氏は次のように述べている。
外資投資家にとって、レッドチップ構造の解体は、株式保有や将来の投資回収に関する柔軟性を低下させる可能性がある。
ハウ氏は、中国本土からの資本流出を制限する厳格な外国為替管理に加え、上場後に投資家が受け入れなければならない12ヶ月のロックアップ期間が大きな障壁になると指摘した。香港のIPO市場は2025年に調達額が370億ドルに達するなど活況を呈しており、現在も530社以上が上場を待機している状態だ。
これまで、米国や香港などでの上場は、海外資本へのアクセスや国内規制の回避を求める企業にとって有力な選択肢だった。しかし、2023年3月に導入された新規則により、オフショア構造を持つ企業も当局の承認が必須となっている。
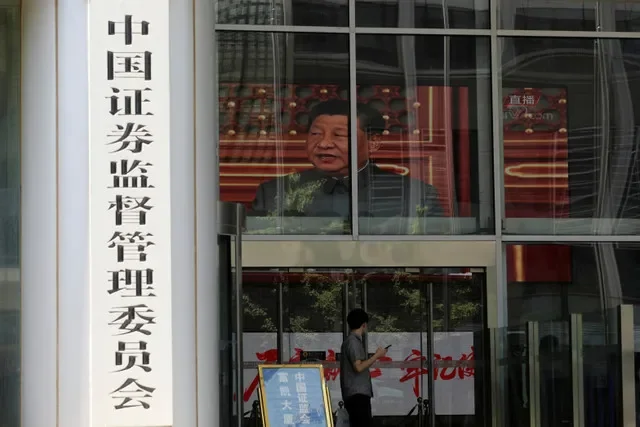
今回の規制強化の背景には、国家発展改革委員会(NDRC)による上場収益の使用実態への懸念がある。大成律師事務所の田猛弁護士は、データセキュリティや外資参入の透明性が重視される中、当局はより明確な企業構造を求めていると分析する。
データセキュリティや外資の参入が重要な課題となる中、規制当局はより透明性の高い企業構造を求めている。
この動きは、プライベート・エクイティやベンチャーキャピタルの出口戦略を制限し、ドル建て資本の信頼を損なうリスクを孕んでいる。一方で、光大証券国際のケニー・ン氏は、長期的には上場企業の質が向上し、投資家保護につながるとの期待を示した。こうした規制の波及効果については、シンガポールなどアジアの主要金融拠点でも注視されている。