La desaceleración de la operación de base impulsa el giro hacia los diferenciales de swap
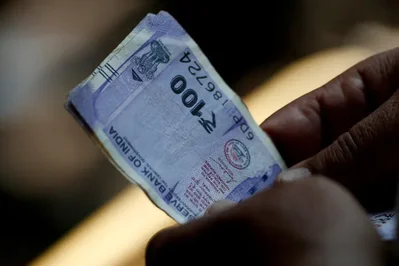
La desaceleración en la operación de base de los bonos del Tesoro de EE. UU. ha llevado a los fondos de cobertura hacia estrategias alternativas como el arbitraje de diferenciales de swap. El aumento de los costes de financiación y los cambios regulatorios hicieron menos atractiva la operación apalancada al contado-futuros.
Xurve View
Perspectivas:
Xurve View
Los fondos de cobertura redujeron drásticamente las posiciones de base al contado-futuros en miles de millones de dólares en los mercados de bonos del Tesoro de Estados Unidos, rotando capital hacia el arbitraje de diferenciales de swap de mayor riesgo. Este cambio histórico refleja el aumento de los costes de endeudamiento y los cambios regulatorios que han restringido una operación apalancada que antes era dominante.