بنك اليابان يثبت الفائدة وسط ضغوط التضخم وتداعيات الحرب
يتجه بنك اليابان لتثبيت الفائدة عند 0.75% مع مراقبة تداعيات الحرب في إيران. يسعى البنك حاليا لمواجهة التضخم الناتج عن ارتفاع أسعار النفط وضعف الين الياباني.

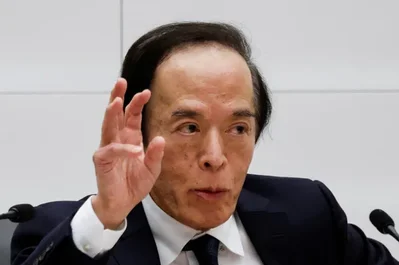
من المرجح أن يبقي بنك اليابان على أسعار الفائدة دون تغيير يوم الخميس، مع الإشارة إلى عزمه على الحفاظ على ميله نحو رفع الفائدة، حيث يؤدي ضعف الين وقفزة أسعار النفط الناجمة عن الحرب في إيران إلى زيادة الضغوط التضخمية في اقتصاد يعتمد بشكل كبير على الواردات. وقفزت أسعار النفط العالمية بنسبة تصل إلى 70% بعد بدء الحرب التي شملت الولايات المتحدة وإسرائيل ضد إيران في 28 فبراير، مما وضع البنوك المركزية في حالة تأهب لمخاطر التضخم من خلال إحياء ذكريات أزمة تكلفة المعيشة خلال فترة الجائحة. ويعاني البنك المركزي في اليابان من الحيرة بين الحاجة إلى الحماية من احتمال حدوث ركود بسبب ارتفاع تكاليف الوقود، وبين خطر التأخر في معالجة مخاطر التضخم المرتفع للغاية. ونظراً لعدم الوضوح بشأن تأثير الحرب، من المقرر أن يحافظ البنك على أسعار الفائدة قصيرة الأجل عند 0.75% ولا يجري أي تغييرات كبيرة على توقعاته لتعافي اقتصادي معتدل خلال اجتماعه للسياسة النقدية الذي يستمر يومين وينتهي الخميس. سيركز المستثمرون على الإفادة الصحفية للمحافظ كازو أويدا بعد الاجتماع للحصول على أدلة حول توقيت رفع الفائدة القادم، وكيفية صياغته للتوازن بين الحاجة إلى دعم اقتصاد متضرر من الصدمات وتجنب التأخر عن منحنى التضخم. وقالت ناومي فينك، كبيرة الاستراتيجيين العالميين في شركة أموفا لإدارة الأصول: > إذا تباطأ النمو بينما ارتفع التضخم، فقد يواجه بنك اليابان مقايضة سياسية كلاسيكية بأسلوب الركود التضخمي. وعلى الرغم من أن التشديد النقدي قد يخاطر بتفاقم الضعف المحلي، فإن الفشل في القيام بذلك قد يؤدي إلى تفاقم ضعف الين وتكثيف الأسئلة حول المصداقية، مما قد يزيد من خطر عدم استقرار توقعات التضخم نحو الارتفاع. وسيأتي الاختبار الأكبر في اجتماع بنك اليابان اللاحق في أبريل، عندما يجري مجلس الإدارة مراجعة ربع سنوية لتوقعاته، ويقوم بإلقاء نظرة أكثر شمولاً على ما إذا كان سيناريوه الاقتصادي الذي يدعم المزيد من رفع الفائدة لا يزال صالحاً. وبحلول ذلك الوقت، سيكون لدى البنك المزيد من المعلومات حول كيفية تأثير الحرب على الاقتصاد، مثل مسح تانكان للأعمال الربع سنوي المقرر في الأول من أبريل، والنتائج المتعلقة بكيفية تعامل الشركات مع الضربة من اجتماع مديري الفروع الإقليمية في 6 أبريل. وإذا استمرت الحرب وظلت أسعار الخام مرتفعة، فقد يضطر البنك إلى مراجعة سيناريوه القائل بأن النمو الاقتصادي والأجور القوي سيبقي التضخم بشكل مستدام حول مستهدفه. لكن تأخير رفع الفائدة لفترة طويلة قد يكون مكلفاً، خاصة بالنسبة لليابان، حيث يظل سعر الفائدة الحقيقي سلبياً للغاية، وهي نقطة شدد عليها البنك نفسه كسبب رئيسي لدفع تكاليف الاقتراض للارتفاع بشكل مطرد. وإذا أدت تكاليف الاستيراد المرتفعة إلى زيادة توقعات التضخم، فإن ذلك سيدفع أسعار الفائدة الحقيقية إلى عمق المنطقة السلبية ويقلل من تأثير عمليات رفع الفائدة السابقة، مما يزيد من خطر تأخر البنك في مواجهة ضغوط الأسعار. وعلى الرغم من المخاطر الهبوطية للنمو الناجمة عن الصراع والضغوط السياسية على البنك ليأخذ خطوات رفع الفائدة ببطء، لا تزال الأسواق ترى فرصة بنسبة 70% تقريباً لرفع الفائدة في أبريل. ولامس عائد السندات الحكومية اليابانية القياسية أعلى مستوى له في شهر يوم الاثنين، حيث غذت أزمة الشرق الأوسط التوقعات بارتفاع التضخم والتشديد النقدي المحتمل. وقالت ناومي موغوروما، كبيرة استراتيجيي السندات في شركة ميتسوبيشي يو إف جيه مورغان ستانلي للأوراق المالية، إنه إذا كان البنك قد وصل بالفعل بمعدلات الفائدة إلى مستويات تعتبر محايدة للاقتصاد، لكان بإمكانه التوقف ومراقبة كيفية تأثير الحرب على توقعات التضخم، لكن لسوء الحظ ليس هذا هو الحال. وأضافت: > إذا قدم أويدا تعليقات تميل إلى التيسير بشأن آفاق رفع الفائدة، فقد ترتفع العوائد طويلة الأجل بشكل أكبر حيث يسعر المتداولون احتمال تأخر بنك اليابان عن ركب التضخم.