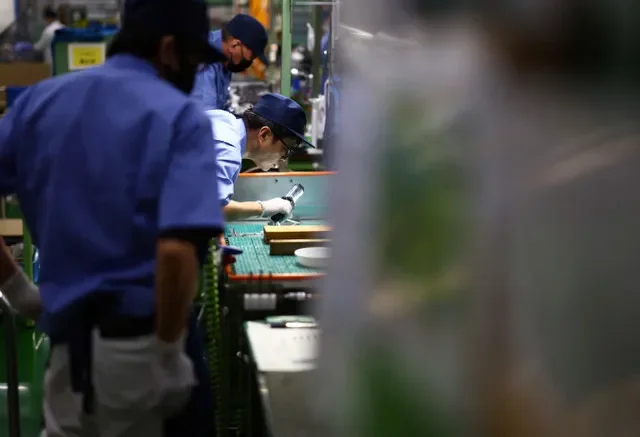
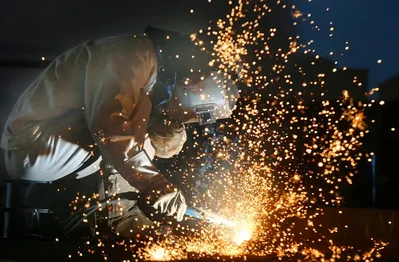
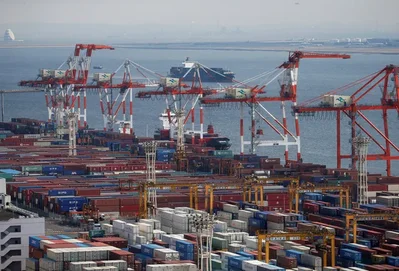
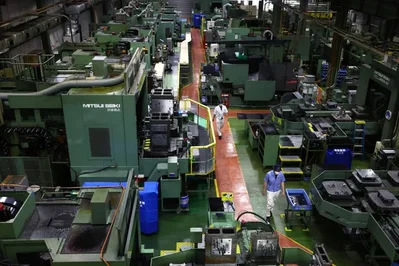
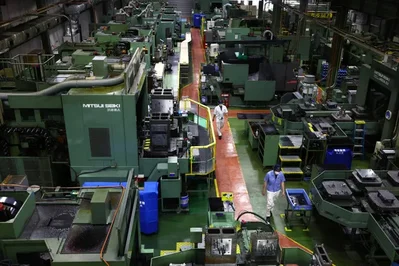
Sản lượng nhà máy và số lượng đơn đặt hàng mới đều tăng trưởng trong tháng thứ ba liên tiếp nhưng với tốc độ chậm hơn so với tháng 2. Các đơn đặt hàng mới từ nước ngoài, dù cũng có dấu hiệu chậm lại, vẫn duy trì được khả năng phục hồi tương đối nhờ nhu cầu mạnh mẽ hơn tại khu vực Châu Á, Châu Âu và Hoa Kỳ.
Áp lực chi phí thượng nguồn đã gia tăng mạnh mẽ khi giá đầu vào tăng với tốc độ nhanh nhất kể từ tháng 8 năm 2024. Cuộc chiến tại Trung Đông đã đẩy chi phí năng lượng và nguyên liệu thô lên cao, đồng thời đồng yên yếu và chi phí lao động tăng cũng góp phần thúc đẩy lạm phát. Giá đầu ra cũng tăng với tốc độ nhanh hơn so với tháng 2.
Tăng trưởng việc làm đã giảm xuống mức thấp nhất trong ba tháng, mặc dù các công ty vẫn tiếp tục tuyển dụng để giải quyết tình trạng thiếu hụt lao động. Việc gia tăng nhân sự chậm lại đã góp phần làm tích tụ các đơn hàng tồn đọng, vốn đã tăng với tốc độ nhanh nhất kể từ tháng 6 năm 2022.
Niềm tin kinh doanh của các nhà sản xuất đã giảm bớt so với mức cao nhất trong 20 tháng của tháng 2 nhưng nhìn chung vẫn lạc quan. Sự lạc quan này được hỗ trợ bởi kỳ vọng về nhu cầu lớn hơn trong các ngành công nghiệp AI, bán dẫn và quốc phòng, mặc dù các bên tham gia khảo sát bày tỏ sự thận trọng do cuộc chiến ở Trung Đông.
Annabel Fiddes, Giám đốc Kinh tế tại S&P Global Market Intelligence, nhận định:
Cuộc chiến cũng đã gây ra sự không chắc chắn lớn hơn về triển vọng kinh tế toàn cầu, làm giảm niềm tin kinh doanh và dẫn đến hoạt động tuyển dụng cũng như mua sắm thận trọng hơn.
Bà cũng nhấn mạnh rằng việc theo dõi dữ liệu PMI trong những tháng tới sẽ rất quan trọng để xem liệu áp lực chi phí và chuỗi cung ứng có tiếp tục gia tăng hay không.