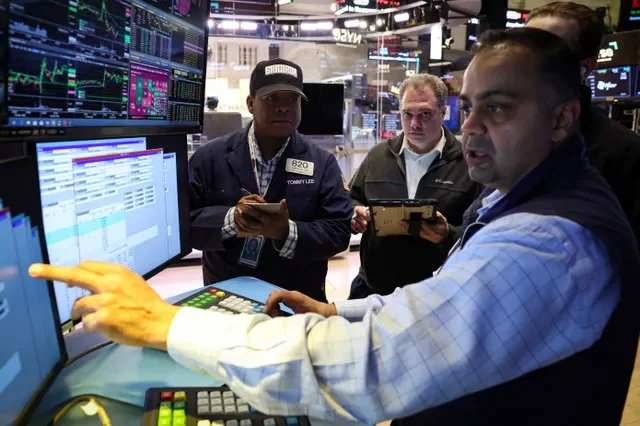
Về mặt lĩnh vực, tám trong số mười một nhóm ngành của S&P 500 đã sụt giảm, đặc biệt là công nghiệp và y tế. Cụ thể, Caterpillar Inc. và The Goldman Sachs Group, Inc. đều ghi nhận mức giảm 3,5%. Ngược lại, International Business Machines Corporation là một trong số ít điểm sáng với mức tăng 2,5%.
Thị trường ngoại hối chứng kiến sức mạnh của đồng USD, gây sức ép lên các đồng tiền mới nổi như đồng Rand của Nam Phi và Peso của Chile với mức giảm khoảng 2%. Trong nhóm G10, đồng AUD của Australia dẫn đầu đà giảm với mức 1%.
Trên thị trường trái phiếu, lợi suất tại Vương quốc Anh tăng 10 điểm cơ bản, đánh dấu mức tăng 30 điểm cơ bản trong tuần này. Tại Đức, lợi suất trái phiếu kỳ hạn 2 năm cũng ghi nhận mức tăng mạnh nhất trong ba năm qua.
Giá hàng hóa phản ánh trực tiếp căng thẳng địa chính trị khi Dầu thô Brent tăng 5% và dầu WTI tăng 9%, đạt mức cao nhất kể từ giữa năm 2024. Ngược lại, Vàng giảm 1,5% do đồng USD và lợi suất trái phiếu mạnh lên.
Các nhà đầu tư hiện đang lo ngại rằng các ngân hàng trung ương sẽ không lặp lại sai lầm về lạm phát "tạm thời" như giai đoạn trước.
Dự báo luôn là điều nguy hiểm trong những thời điểm thuận lợi nhất, nhưng đây có vẻ là một bình minh giả tạo.
Mặc dù tâm điểm là Trung Đông, các yếu tố kinh tế cơ bản như dữ liệu bảng lương phi nông nghiệp của Mỹ vào thứ Sáu vẫn rất quan trọng. Ngoài ra, nhà đầu tư cũng đang theo dõi sát sao kế hoạch kinh tế của Trung Quốc tại quốc hội, cũng như dữ liệu PMI từ Canada và các bài phát biểu từ quan chức Ngân hàng Trung ương châu Âu.