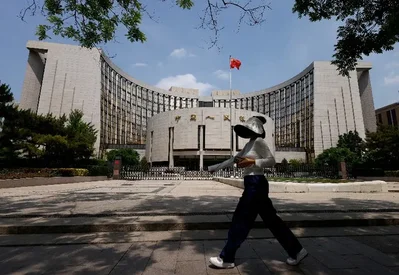
สถาบันการเงินโลกคาดจีนคงดอกเบี้ยนโยบายตลอดปี 2569

ธนาคารเพื่อการลงทุนระดับโลกหลายแห่งได้ปรับลดคาดการณ์การปรับลดอัตราดอกเบี้ยของ จีน ลง โดยคาดว่าทางการจะคงอัตราดอกเบี้ยนโยบายไว้ในระดับเดิมตลอดทั้งปีนี้ แม้ว่ารัฐบาลปักกิ่งจะยังคงดำเนินนโยบายการเงินแบบผ่อนคลายก็ตาม ท่ามกลางสถานการณ์ความขัดแย้งในตะวันออกกลางที่ส่งผลกระทบอย่างจำกัด และเศรษฐกิจเริ่มส่งสัญญาณการฟื้นตัวที่ชัดเจนขึ้น
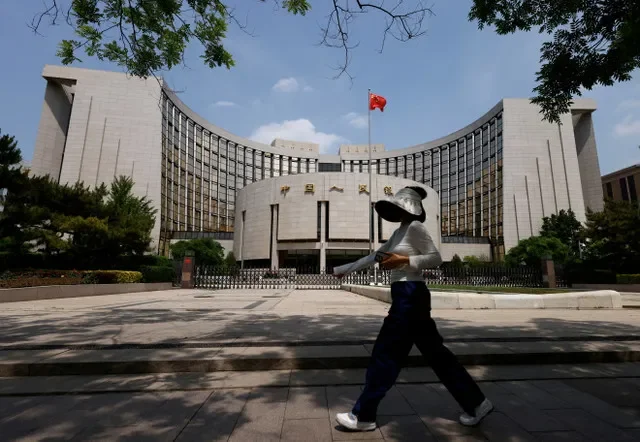
โกลด์แมน แซคส์ ระบุว่าความยืดหยุ่นของเศรษฐกิจจีนท่ามกลางสถานการณ์ตึงเครียดในช่องแคบฮอร์มุซ ประกอบกับข้อมูลกิจกรรมทางเศรษฐกิจในช่วงเดือนมกราคมถึงกุมภาพันธ์ที่ออกมาดีกว่าคาด และดัชนีราคาผู้ผลิต (PPI) ที่มีแนวโน้มกลับมาเป็นบวกในเดือนมีนาคม ทำให้ยังไม่มีปัจจัยกระตุ้นที่ชัดเจนสำหรับการปรับลดอัตราดอกเบี้ยนโยบายในปี 2026 Xinquan Chen นักเศรษฐศาสตร์ด้านจีนของกลุ่มสถาบันการเงินดังกล่าวระบุว่าทางธนาคารได้ปรับเปลี่ยนมุมมองนโยบายการเงินใหม่
เราจึงนำการคาดการณ์เรื่องการปรับลดอัตราดอกเบี้ยลง 10 จุดพื้นฐาน (bps) ในไตรมาสที่สามออกจากแนวทางหลักของเรา
อย่างไรก็ตาม โกลด์แมน แซคส์ ยังคงคาดการณ์ว่าจะมีการปรับลดอัตราเงินสำรองที่ธนาคารพาณิชย์ต้องถือไว้ (RRR) ลง 50 bps ในขณะที่หลายประเทศกำลังเผชิญกับความเสี่ยงด้านเงินเฟ้อที่สูงขึ้น จีนกลับเผชิญกับแรงกดดันด้านเงินฝืด ซึ่งช่วยให้มีพื้นที่ในการรับมือกับความกังวลเรื่องเงินเฟ้อจากราคาน้ำมันที่พุ่งสูงขึ้น นอกจากนี้ จีนยังได้รับผลกระทบจากภาวะช็อกด้านอุปทานพลังงานค่อนข้างน้อยเนื่องจากมีปริมาณสำรองน้ำมันและก๊าซในระดับสูง โดยล่าสุด สหรัฐอเมริกา และ อิหร่าน ได้บรรลุข้อตกลงหยุดยิงเป็นเวลาสองสัปดาห์เมื่อคืนวันอังคารที่ผ่านมา
Shuang Ding หัวหน้าฝ่ายวิจัยเศรษฐกิจจีนและเอเชียเหนือของ สแตนดาร์ด ชาร์เตอร์ด ให้ความเห็นว่าผลกระทบจากความขัดแย้งในตะวันออกกลางต่อจีนนั้นมีขนาดเล็กกว่าประเทศอื่น
จีนได้ตัดความเป็นไปได้ในการปรับลดอัตราดอกเบี้ยออกไปในขณะนี้ และยังไม่มีความจำเป็นต้องปรับขึ้นอัตราดอกเบี้ยในระยะสั้น
นับตั้งแต่เกิดความขัดแย้งระหว่างอิหร่าน การตอบสนองทางนโยบายภายในของจีนยังคงเป็นไปอย่างจำกัด นอกเหนือจากการปรับราคาน้ำมันเบนซินและดีเซลขายปลีก ขณะที่ธนาคารกลางจีนระบุว่าจะยังคงรักษาจุดยืนนโยบายการเงินที่ผ่อนคลายอย่างเหมาะสมในปีนี้ โดยใช้เครื่องมือต่างๆ เพื่อรักษาสภาพคล่องให้เพียงพอ ซึ่งสอดคล้องกับมุมมองของนักวิเคราะห์จาก เอเอ็นแซด ที่ระบุว่าเมื่อแรงส่งของการเติบโตยังอยู่ในกรอบเป้าหมายของนโยบาย จึงไม่มีความคาดหวังว่าจะมีการปรับลดอัตราดอกเบี้ยนโยบายทั้งในปี 2026 และ 2027