Manufactura de EE. UU. crece en marzo a su mayor nivel desde 2022
La manufactura de EE. UU. subió a 52,7 puntos en marzo pese al alza de costes por tensiones externas. La inflación persistente podría frenar los recortes de la Fed.

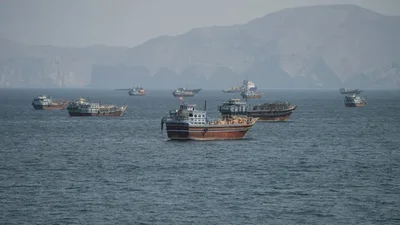
La actividad manufacturera en Estados Unidos registró un repunte durante el mes de marzo, alcanzando su nivel más alto desde agosto de 2022. Según el Instituto de Gestión de Suministros (ISM), el índice de gestores de compras (PMI) del sector subió a 52,7 el mes pasado, frente al 52,4 de febrero. Este incremento marca el tercer mes consecutivo en que el indicador se sitúa por encima del umbral de 50, lo que señala una expansión sostenida en la industria. Sin embargo, este crecimiento se produce en un contexto de complicaciones logísticas y presiones inflacionarias. El tiempo de entrega de los proveedores se ha alargado significativamente debido a las tensiones geopolíticas en Oriente Medio, específicamente por el conflicto entre Israel e Irán. Las restricciones de transporte en el Estrecho de Ormuz han provocado que el Petróleo Crudo Brent se dispare más de un 50% desde finales de febrero, afectando también los envíos de fertilizantes y materiales industriales como los de KAISER ALUMINUM CORP. El índice de entregas de proveedores del ISM aumentó a 58,9 desde los 55,1 de febrero, lo que refleja una ralentización en la cadena de suministro. Como consecuencia de estas interrupciones, los fabricantes enfrentaron mayores costos operativos. La medida de precios pagados se aceleró hasta 78,3, su punto más alto desde junio de 2022, superando con creces el registro de 70,5 del mes anterior. Los economistas advierten que la persistencia de la guerra impulsará la inflación este año, lo que podría impedir que la Reserva Federal reduzca los tipos de interés. Actualmente, el banco central estadounidense mantiene su tasa de referencia en el rango de 3,50%-3,75%. En sus proyecciones más recientes, las autoridades monetarias señalaron la expectativa de una inflación más elevada y apenas una reducción en los costos de endeudamiento para el año 2026. A pesar de la expansión general del sector, otros indicadores muestran señales de debilidad. El subíndice de nuevos pedidos cayó a 53,5 en marzo, mientras que el crecimiento de los pedidos pendientes también se desaceleró. Por otro lado, el empleo en las fábricas sigue bajo presión, con una pérdida de 100.000 puestos de trabajo desde enero de 2025. Los aranceles continúan siendo un obstáculo para la manufactura, que representa el 10,1% de la economía, sin que se haya materializado aún el renacimiento industrial que se buscaba mediante las políticas de derechos de importación.