Nuevo plan de Trump para fomentar el ahorro jubilatorio
El plan ofrece incentivos de hasta mil dólares anuales para trabajadores sin planes de empresa. La medida busca paliar la crisis de ahorro para el retiro.

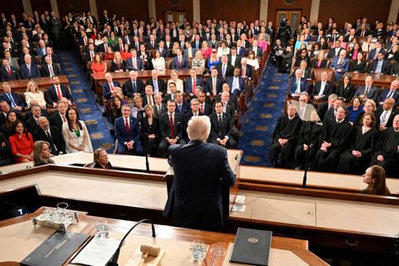
El presidente Donald Trump utilizó su discurso del Estado de la Unión para anunciar un programa que podría ayudar a decenas de millones de ciudadanos en Estados Unidos a ahorrar para su jubilación. La iniciativa busca proporcionar un vehículo de ahorro a quienes no tienen acceso a planes patrocinados por empleadores, ofreciendo una contribución gubernamental que iguala los ahorros de los trabajadores hasta un máximo de 1.000 dólares anuales. La magnitud del problema es considerable. Según un informe del National Institute on Retirement Security, la mitad de los trabajadores estadounidenses de entre 21 y 64 años tienen ahorrados 955 dólares o menos para su retiro. Incluso aquellos con acceso a planes de jubilación proporcionados por empleadores, como el 401(k), presentan saldos insuficientes, con una mediana inferior a los 40.000 dólares. En una encuesta de 2025 realizada por la gestora de activos BlackRock, Inc., los participantes indicaron que necesitarían 2 millones de dólares para jubilarse cómodamente. > Casi nadie está cerca, escribió el director ejecutivo Larry Fink en su carta anual a los inversores. Los datos muestran que el 62% de los inversores de la Generación X, cuyas edades oscilan entre los 46 y 61 años, han ahorrado menos de 150.000 dólares. Por su parte, los trabajadores más jóvenes suelen postergar sus aportaciones debido al pago de préstamos estudiantiles o al ahorro para la cuota inicial de una vivienda, lo que resulta costoso a largo plazo al perder el beneficio del crecimiento libre de impuestos. Cerca de 54 millones de trabajadores en el país carecen de acceso a planes de jubilación a través de sus empleos, y unos 63 millones no cuentan con el beneficio de la contribución igualada por parte del empleador, una herramienta que los asesores financieros consideran fundamental para alcanzar metas de ahorro. El nuevo plan propuesto por la administración consta de dos partes principales. Primero, los trabajadores sin planes empresariales tendrían acceso a un programa similar al Thrift Savings Plan que utilizan los empleados federales actualmente. Segundo, el gobierno igualaría las contribuciones de los empleados, tanto en estos nuevos planes como en los existentes que carezcan de aportación patronal, hasta el límite mencionado de 1.000 dólares por año. > Los planes ofrecerían a los inversores una variedad de fondos indexados de bajo costo entre los cuales elegir, lo que los haría más atractivos que las cuentas MyRA, afirma Craig Bolanos, cofundador de VestGen Wealth Partners. Esta propuesta surge tras intentos previos de abordar la crisis. En 2014, Barack Obama lanzó las cuentas MyRA, que no prosperaron y fueron eliminadas en 2017. Posteriormente, bajo revisiones firmadas por Joe Biden en 2022, se estableció que hogares de ingresos bajos y moderados calificarán para un aporte gubernamental del 50% de sus contribuciones a partir del próximo enero. La urgencia de estas medidas se acentúa ante la situación del Seguro Social. Las proyecciones indican que las reservas del programa podrían agotarse para 2033, momento en el que los impuestos sobre la nómina solo cubrirían menos del 80% de los beneficios actuales. > El Seguro Social es una red de seguridad, no una receta para la seguridad financiera. A pesar del anuncio, persisten dudas sobre la implementación. Los asesores señalan que la simplicidad y la automatización son claves para el éxito de cualquier plan de ahorro. Sin embargo, existe la preocupación de que los ciudadanos con menores ingresos no tengan la capacidad financiera para participar. > La mayoría de ellos no tienen flexibilidad en su flujo de caja para siquiera considerar ahorrar dinero, dice Catherine Valega de Green Bee Advisory. Además, el costo para el gobierno, que ya enfrenta un déficit presupuestario sustancial, plantea interrogantes sobre si existen métodos más eficientes para garantizar la seguridad económica de los jubilados en el futuro.