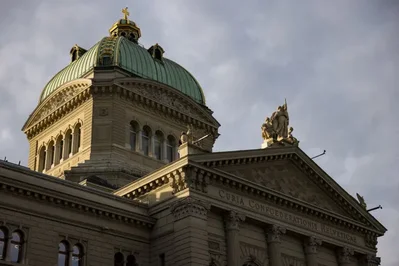
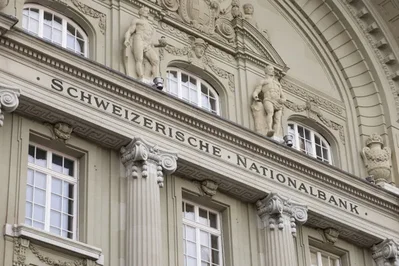
El Banco Nacional Suizo frenará la subida del franco
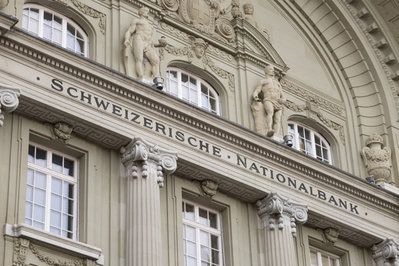
El Banco Nacional Suizo intervendrá ante el máximo del franco frente al euro en una década. Busca evitar la deflación y proteger a sus exportadores.

El Banco Nacional Suizo (SNB) ha manifestado una mayor disposición para intervenir en los mercados de divisas tras el reciente fortalecimiento del franco suizo, impulsado por el conflicto en Oriente Medio. La moneda europea, el par EUR/CHF, cayó a 0,9037 francos en las primeras operaciones, alcanzando su nivel más bajo desde el impacto cambiario de enero de 2015. Este movimiento ha llevado a los inversores a buscar refugio en la moneda de Suiza, lo que provocó una inusual intervención verbal por parte del banco central para frenar un ascenso que podría perjudicar a los exportadores y empujar la inflación a terreno negativo.
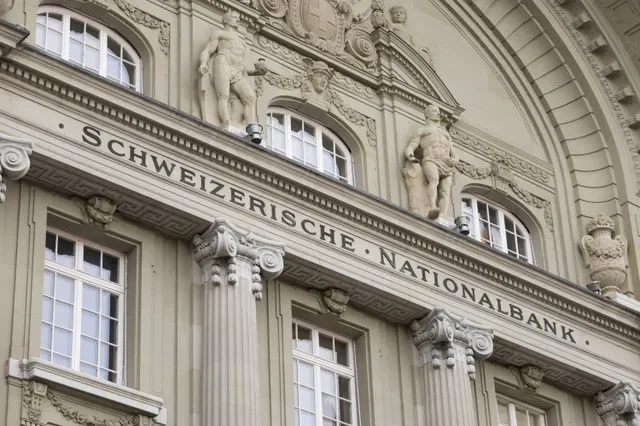
En un comunicado oficial, la institución destacó su compromiso con la estabilidad económica ante la volatilidad global:
En vista de los acontecimientos internacionales, nuestra disposición a intervenir en el mercado de divisas ha aumentado.
Estamos preparados para intervenir en el mercado de divisas para contrarrestar una apreciación rápida y excesiva del franco suizo, que pone en peligro la estabilidad de precios en Suiza.
La última vez que el SNB emitió una declaración de este tipo fue en 2016, después de que la votación del Reino Unido para abandonar la Unión Europea provocara un repunte similar en el valor del franco. Diversos analistas sugieren que el SNB venderá francos para frenar la apreciación, aunque no se espera que reduzcan las tasas de interés por debajo del nivel actual del 0%. Alessandro Bee, economista de UBS, señaló que se podrían esperar intervenciones para moderar el impulso de la moneda, pero no cree que el banco central defienda un nivel específico.
Querrán restar algo de impulso al movimiento, pero no defenderán el nivel de 0,90, por ejemplo, porque estas fuertes entradas hacia el franco podrían revertirse muy rápidamente.
Bee añadió que la situación actual responde a factores geopolíticos y a la aversión al riesgo, diferenciándola de problemas estructurales previos en la eurozona.
Este repunte del franco no es un problema estructural en la eurozona como lo que ocurrió en 2011; se debe a la geopolítica y a la aversión al riesgo.