La morosidad de los hogares argentinos sube al 10,6%
Los impagos de préstamos familiares subieron al 10,6 por ciento en enero ante la pérdida de poder adquisitivo. El alza de tarifas limita la capacidad de pago.

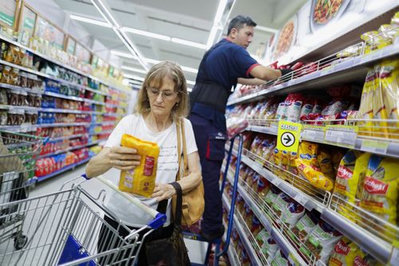
La situación financiera de los hogares en Argentina atraviesa un momento crítico debido a la combinación de una inflación persistente y el incremento en los costos de los servicios públicos. Gonzalo Martínez, un docente de 37 años, es uno de los tantos ciudadanos que se encuentran atrapados en un ciclo de endeudamiento bancario a medida que el poder adquisitivo se reduce. Según datos del Banco Central de la República Argentina (BCRA), la morosidad en los préstamos a los hogares ascendió al 10,6% en enero de 2026. Esta cifra representa un aumento significativo respecto al 9,3% registrado en diciembre y un salto drástico desde el 2,8% observado en diciembre de 2023, coincidiendo con el inicio del mandato del presidente Javier Milei. La administración actual ha implementado severos recortes en el gasto público con el objetivo de controlar la inflación, logrando el primer superávit presupuestario del país en más de una década. Sin embargo, estas medidas de austeridad han provocado protestas sociales, especialmente entre estudiantes universitarios y jubilados, quienes han visto mermados los fondos para educación y pensiones. Analistas consultados por Reuters indican que el aumento en los impagos de préstamos es un reflejo directo de la caída en los ingresos reales. Las negociaciones salariales no han logrado seguir el ritmo de la inflación, mientras que el gobierno ha reducido drásticamente los subsidios a servicios esenciales como electricidad, gas y transporte. > "Los aumentos en las tarifas de los servicios públicos han estado comprimiendo el ingreso disponible y, como resultado, la capacidad de las familias para liquidar sus deudas", afirmó Pablo Besmedrisnik, economista y director de la consultora VDC. Martínez, residente de Buenos Aires, relata que ha acumulado deudas con su tarjeta de crédito porque su salario no se ajusta a la inflación. > "Esperaba que lo que pagaría con la tarjeta representara una parte menor de mis ingresos, pero no ha sido así", comentó el docente. A pesar de que la inflación anual ha mostrado una tendencia a la baja durante la presidencia de Milei —pasando del 211,4% en 2023 al 117,8% en 2024 y cerrando el 2025 en un 31,5%—, los expertos sostienen que esta mejora no se ha traducido en una recuperación del poder de compra. De hecho, la inflación mensual ha vuelto a acelerarse, pasando del 1,5% en mayo de 2025 al 3% en marzo de 2026, según el relevamiento de expectativas de mercado del banco central. > "La morosidad crediticia refleja la crisis de ingresos que enfrentan las familias", señaló Pablo Moldovan, economista y director de la consultora C-P Consultora. El impacto se extiende a diversos sectores. Nahuel, un empleado del sector público de 37 años, explicó que solicitó un préstamo durante sus vacaciones y luego necesitó otro crédito para pagar el anterior. Actualmente, acumula cinco préstamos vencidos. Las perspectivas a futuro no son alentadoras, ya que se espera que la morosidad continúe en ascenso debido al impacto de los precios globales de la energía en la inflación local. > "No hay señales de un cambio en la tendencia", advirtió Moldovan. Asimismo, diversas consultoras alertan que los niveles de incumplimiento en préstamos fuera del sistema bancario formal podrían ser hasta tres veces superiores a las cifras oficiales reportadas por el BCRA.