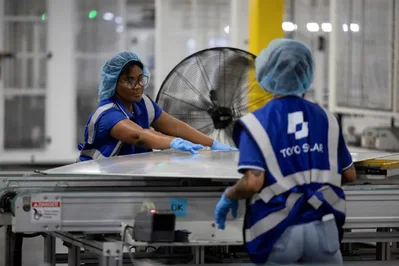
亮点二:制造业就业增长创 2023 年 11 月以来新高。 这将成为 唐纳德·特朗普 总统长期以来期待的政绩。他一直宣扬其进口关税等经济政策是振兴低迷工厂就业的关键。尽管这是三个月内的第二次增长,也是两年多来的第三次月度增长,但制造业总就业人数仍低于特朗普 2025 年 1 月重返白宫时的水平。
亮点三:失业率小幅下降,少数族裔就业状况改善。 失业率意外下降了 0.1 个百分点,整体维持在历史低位。此外,所有种族和族裔群体的失业率均有所下降,这是自 2024 年 12 月以来首次出现这种同步改善的情况。少数族裔的失业率降幅超过了白人,尽管白人的整体失业率仍低于黑人、西班牙裔和亚裔。
隐忧一:劳动力规模萎缩。 美国劳动力规模在四个月内第三次出现缩减,目前处于特朗普第二任期以来的最低水平。过去四个月中,近 150 万人退出了劳动力市场。经济学家分析认为,这既是由于特朗普严厉的移民政策限制了外籍劳工数量,也是由于人口老龄化带来的长期退休潮等自然人口因素使然。
隐忧二:年轻劳动者处境艰难。 对于应届大学毕业生来说,当前的就业市场正处于多年来最疲软的时期。部分原因在于人工智能工具的广泛应用,取代了许多传统上由年轻员工承担的入门级任务。自新冠疫情爆发前夕以来,20 至 24 岁工人的劳动参与率降幅超过了除 55 岁以上(主要因退休离职)以外的任何关键年龄组。
隐忧三:薪资涨幅创近五年新低。 3 月平均时薪仅录得轻微增长,劳动力需求疲软的总体趋势削弱了工人在争取更高薪资时的议价能力。由于 以色列 与美国对 伊朗 发动袭击后 WT汽油 价格大幅跳升,3 月 0.2% 的环比薪资涨幅很可能在 4 月底公布 CPI 数据时被通胀抵消。3.5% 的年度薪资涨幅是近五年来的最小增幅。