白银市场面临连续第六年结构性短缺且库存持续下降增加流动性挤压风险,2026年全球供应缺口预计将进一步扩大
白银协会与咨询机构Metals Focus发布的报告显示,白银市场将迎来连续第六年结构性短缺,自2021年以来库存已减少7.62亿盎司。虽然工业和珠宝需求预计有所下降,但2026年全球白银缺口将扩大至4630万盎司,若市场波动加剧或印度实物需求回升,伦敦市场可能再次面临流动性挤压的风险,投资者需密切关注库存变动。

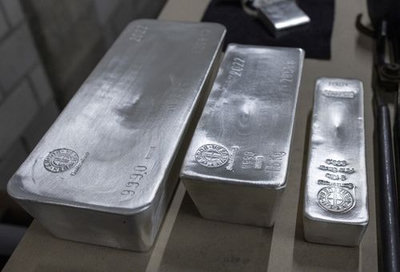
根据 白銀 协会与咨询机构 Metals Focus 发布的最新研究报告,全球白银市场正面临连续第六年的结构性短缺。自2021年以来,全球库存已累计消耗7.62亿金衡盎司,尽管市场对需求增长的预期有所下调,但库存的持续减少仍加剧了流动性挤兑的风险。
目前,白银价格已从今年1月创下的每盎司121.6美元的历史高点回落约35%。此前在2025年,由于散户投资者的狂热买入,白银价格曾飙升147%。那一轮涨势的背景是 美國 库存和白银交易所交易产品(ETP)经历了数月的金属流入,加之实物需求激增,最终导致 英國 伦敦基准市场在去年10月出现了严重的流动性紧缩。
虽然此后随着金属从美国回流、ETP 资金流出以及印度需求放缓,市场流动性有所改善,但 Metals Focus 执行董事 Philip Newman 警告称,今年再次发生挤兑的风险依然存在。数据显示,截至3月底,伦敦金库持有的8.84亿盎司白银中,约有28%未与 ETP 挂钩,处于可支持流动性的状态,这一比例高于去年9月17%的历史低点。
只要价格波动加剧且 印度 需求转趋活跃,特别是伴随着存放在伦敦的 ETP 资金流入,白银挤兑的条件将再次形成,届时需要美国进一步流出金属来支撑。
研究预测,2026年全球白银市场的供应缺口将从2025年的4030万盎司扩大至4630万盎司。尽管由于工业和珠宝消费疲软导致总需求预计下降2%,但银币和银条需求的增长抵消了部分跌幅。具体而言,工业白银加工量预计将下降3%,触及四年来的低点。报告指出,涉及 伊朗 的冲突对全球经济增长造成的损害,可能给工业需求带来进一步的下行压力。
相比之下,在美方买盘复苏的推动下,银币和银条的需求预计将增长18%。在供应方面,全球白银总供应量预计将下降2%,这主要反映了生产商的套期保值活动在2025年下半年激增后正逐步回归正常水平。