战争与油价波动笼罩第二季度全球金融市场,投资者在股市回调中重新评估债市配置价值
随着中东冲突持续,第一季度油价飙升至100美元以上,导致全球股市从高点回落且债市收益率大幅上升。投资者担心持续的高能源成本将推升通胀并迫使央行维持高利率,目前市场正密切关注地缘政治对经济增长的长期影响。尽管全球经济前景转暗,部分资产管理机构已开始增加大宗商品配置并寻找债市买入机会。

全球金融市场在进入第二季度之际,正面临严峻的战争阴影考验。这一背景可能引发股市更大幅度的回调,而债券市场的抛售则可能吸引买家回归。即便冲突得到解决,中东能源基础设施受损和长期高企的油价仍将拖累经济增长并推高通胀。Principal Asset Management 首席全球策略师 Seema Shah 指出:
当噪音是我们仅有的信息时,很难看透这些噪音。
第一季度市场动荡不安,除了中东战火,还受到美国总统对委内瑞拉的干预以及人工智能浪潮的影响。原油成为表现最出色的资产,本季度飙升约90%,突破100美元大关。这令债券投资者感到不安,他们因此上调了加息预期。分析师预测,只要供应中断持续,油价预计将在100至190美元之间波动,平均预测值为134.62美元。
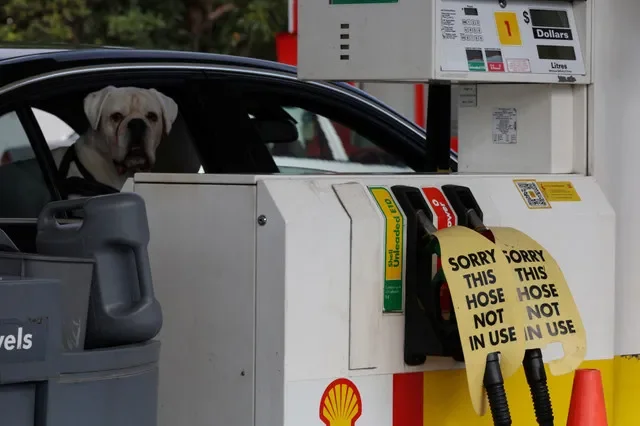
受通胀预期影响,英国和意大利的短期借贷成本本季度各上升了75个基点。德国和日本的债券市场也出现了显著波动。法兴银行多资产策略师 Manish Kabra 表示:
在所有历史性的石油冲击中,只有两件事至关重要:一是冲击的持续时间,二是央行的反应,这决定了更广泛的风险偏好。
自冲突爆发以来,交易员已基本排除了美联储年内降息的可能性。在欧元区,市场预期将有三次加息,英国则至少有两次,而此前市场普遍预期会转向宽松。新兴市场的货币宽松进程也被打断。
在债券市场,由于投资者为更高的通胀和利率做准备,价格暴跌,收益率飙升。Amundi 多资产策略主管 Francesco Sandrini 表示,作为欧洲最大的资产管理公司,他们增加了对欧元区短期国债的敞口:
换句话说,我们预计中央银行将努力看穿短期的价格压力。
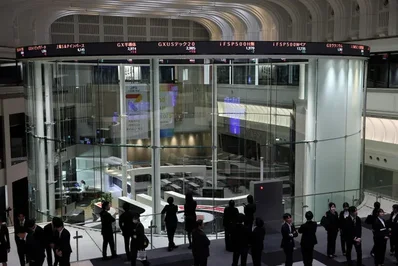
尽管股市在强劲盈利和科技热潮的支撑下表现尚可,但近期抛售压力有所增加。标普500指数和欧洲 STOXX 600 指数较近期高点下跌了9%至10%,而日本的日经指数则较2月份的纪录高位下跌了近13%。苏黎世保险集团首席市场策略师 Guy Miller 表示,随着经济前景转暗,他已将股票配置从超配调至低配。
在黄金市场方面,3月份金价下跌了4%。尽管黄金通常在通胀焦虑时期上涨,但由于投资者抛售获利资产以弥补其他领域的损失,金价表现疲软。这也影响了包括 巴里克黄金公司 在内的黄金相关资产的市场表现。
经济数据显示,美国消费者信心在3月份降幅超出预期,德国投资者士气崩溃,欧元区和美国的采购经理人指数(PMI)均触底。经合组织(OECD)警告称,全球经济已偏离了强劲增长的路径。Miller 补充道:
这一次战争与我们过去一年看到的地理政治和政治意外不同,那些意外对盈利、利润率和市场倍数的影响微乎其微。