调查显示受伊朗战争引发的能源价格上涨和供应链紧张影响三月亚洲多国制造业PMI普遍回落
随着伊朗战争导致霍尔木兹海峡关闭及能源价格大幅飙升,亚洲多国三月制造业PMI出现下滑,其中中国制造业PMI降至50.8。日本、印尼和越南等国也受到成本压力和供应链紧张的影响,制造业扩张速度有所放慢。尽管韩国受半导体需求带动逆势增长,但全球经济不确定性仍令该地区央行在应对通胀时面临严峻挑战。

受伊朗战争引发的燃料成本飙升和全球不确定性加剧影响,亚洲多个经济体 3 月份的制造业活动出现放缓。周三公布的商业调查显示,这一趋势凸显了该地区政策制定者面临的严峻挑战,因为亚洲约 80% 经由霍尔木兹海峡运输的石油都流向了这里,使其在能源冲击面前显得尤为脆弱。
中国制造业部门在 3 月份连续第四个月扩张,但通胀压力和供应链紧张局势有所加剧。标普全球(S&P Global)编制的财新中国制造业采购经理人指数(PMI)从 2 月份的 52.1 降至 3 月份的 50.8,低于分析师预期的 51.6。50 荣枯线是区分增长与萎缩的分水岭。
其他 PMI 数据显示,从印度尼西亚、越南到台湾和菲律宾,3 月份的制造业活动均有所放缓,这表明中东冲突已经给企业带来了痛苦。其中,印度尼西亚的 PMI 从 2 月份的 53.8 降至 50.1,越南则从上月的 54.3 放缓至 51.2。
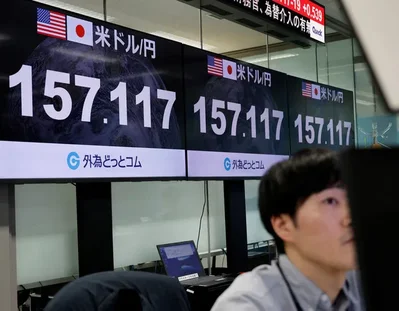
日本的工厂也受到了商业情绪恶化和成本压力的打击,其投入价格创下 19 个月以来的新高。标普全球日本制造业 PMI 终值从 2 月份的 53.0 降至 3 月份的 51.6。由于中东战争推高了能源和原材料价格,加之日元疲软和劳动力短缺,投入价格上涨速度达到了 2024 年 8 月以来的最高水平。
战争还加剧了全球经济前景的不确定性,打击了商业信心,导致招聘和采购活动更加谨慎。
韩国是一个例外,在半导体需求和新产品发布的推动下,该国 3 月份的工厂活动创下四年多来最强劲的扩张速度。
由于伊朗战争导致全球约五分之一石油和天然气流量的咽喉——霍尔木兹海峡实际上处于关闭状态,本月市场震荡剧烈,原油价格和整体通胀被推高。对避险美元的需求增加也压低了新兴亚洲货币,为寻求保护经济免受战争二阶效应影响的地区央行增加了挑战。